1. Tres capas de costo
Organiza la información en tres capas: entrada, ocupación mensual y salida o renovación. Esta separación permite ver cuándo se necesita el efectivo y qué compromisos permanecen durante el contrato.
| Capa | Conceptos habituales |
|---|---|
| Entrada | Depósito, garantías, proyecto, adecuación, mobiliario, mudanza y altas de servicios. |
| Mensual | Renta, mantenimiento, energía, internet, limpieza, estacionamiento y servicios. |
| Contrato | Incrementos, renovaciones, seguros, reparaciones, restitución y terminación anticipada. |
2. Renta de referencia no es cotización final
Una publicación sirve para filtrar opciones, pero la decisión debe basarse en una cotización vigente. Verifica moneda, impuestos, periodicidad, mantenimiento y fecha de validez.
En Torre Auro se muestran rentas mensuales de referencia. La disponibilidad y los cargos no desglosados deben confirmarse antes de asumir un costo total.
- Nombre y código exacto de la unidad.
- Superficie y modelo que se están cotizando.
- Renta, mantenimiento e impuestos por separado.
- Depósito, garantías y plazo solicitado.
- Vigencia de la propuesta y condiciones de entrega.
3. Adecuación: el costo más fácil de subestimar
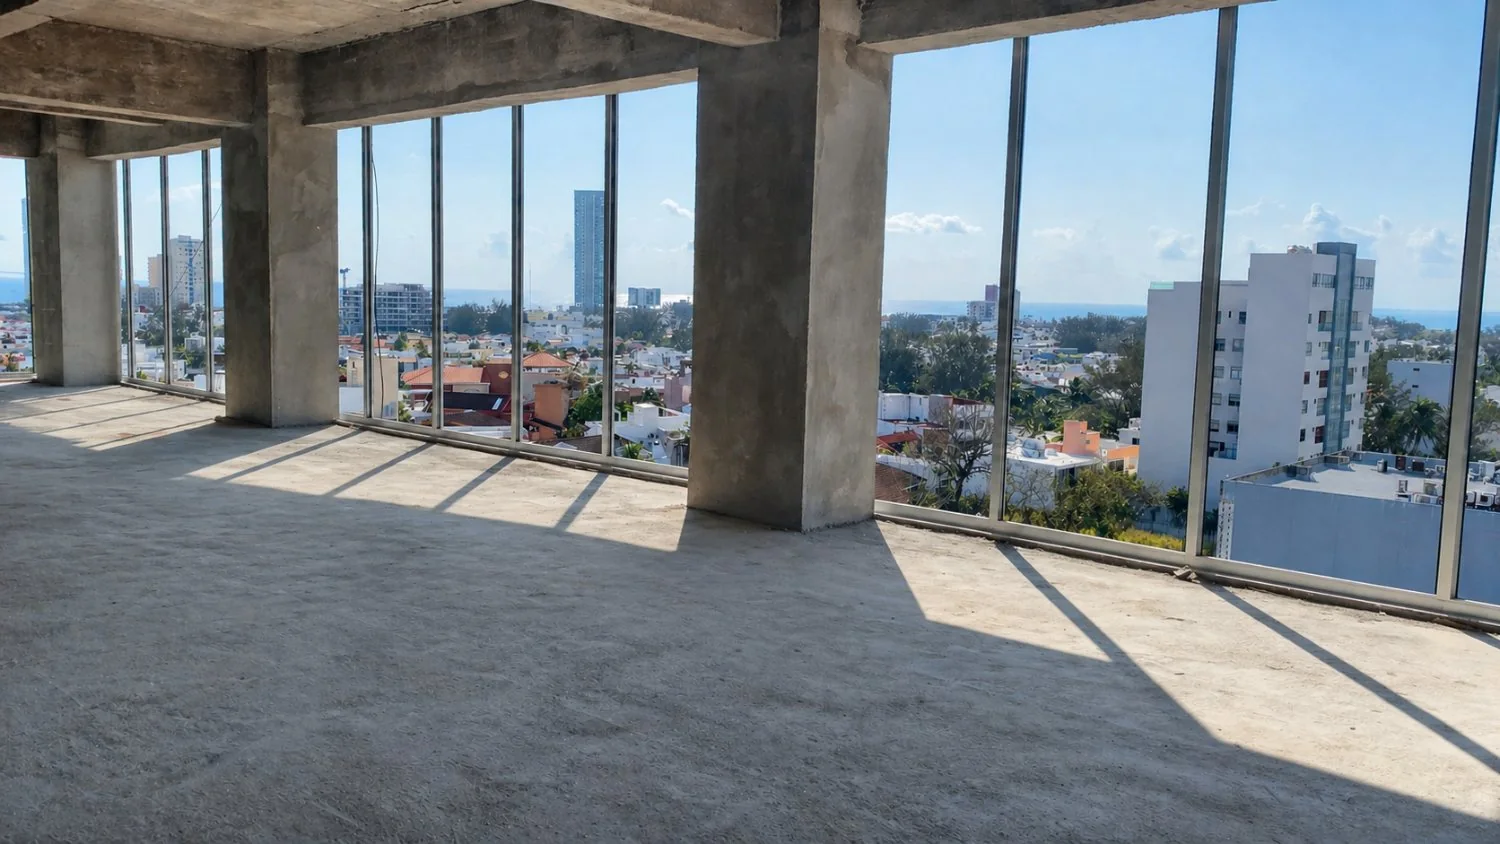
Una oficina en obra gris requiere un proyecto de adecuación. El alcance puede incluir instalaciones eléctricas, voz y datos, iluminación, climatización, acabados, divisiones, plafones, mobiliario y señalización.
No existe una cifra responsable sin un proyecto. Solicita al menos una distribución preliminar y un presupuesto por partidas; deja una reserva para decisiones que aparecen durante el desarrollo.
- Proyecto arquitectónico y coordinación técnica.
- Instalaciones y capacidad requerida por la actividad.
- Acabados, carpintería, mobiliario y equipamiento.
- Permisos, supervisión y tiempos sin operación.
4. Compara mediante costo mensual equivalente
Para comparar, suma la inversión inicial que corresponda al periodo de uso previsto y divídela entre los meses del contrato. Después agrega los gastos mensuales.
Este cálculo no sustituye un flujo financiero, pero hace visible la diferencia entre una opción con renta baja y adecuación alta frente a otra con una entrada menor.
5. Incluye el costo de la transición
La mudanza puede afectar productividad, atención y ventas. Considera duplicidad temporal de rentas, instalación de internet, cambio de domicilio, comunicación a clientes, traslado de archivos y días de trabajo parcial.
- Calendario de entrega, adecuación y mudanza.
- Plan de continuidad para teléfono, internet y atención.
- Responsable interno de decisiones y autorizaciones.
- Margen entre entrega física e inicio de operación.
6. Presenta escenarios
No uses una sola cifra. Construye un escenario base, uno conservador y uno con crecimiento. La decisión debe seguir siendo sostenible si la adecuación tarda más, si el equipo crece o si algunos cargos resultan mayores a lo previsto.
| Escenario | Qué cambia |
|---|---|
| Base | Cotización y presupuesto esperados. |
| Conservador | Mayor inversión inicial o inicio de operación posterior. |
| Crecimiento | Más puestos, privados, archivo o estacionamiento. |
Lista de verificación
- Cotización vigente con conceptos separados.
- Presupuesto de adecuación por partidas.
- Costos iniciales convertidos a equivalente mensual.
- Gastos de transición incluidos.
- Tres escenarios comparados.
Los montos deben confirmarse mediante cotizaciones vigentes y asesoría financiera, técnica y contractual.